KPR & Pajak
Simulasi Cicilan KPR: Hitung Mandiri Sebelum Mengajukan
19 Oktober 2026
Membeli rumah adalah impian banyak orang, namun seringkali proses pengajuan Kredit Pemilikan Rumah (KPR) terasa rumit. Salah satu langkah terpenting sebelum Anda melangkah lebih jauh adalah melakukan simulasi cicilan KPR secara mandiri. Dengan menghitung simulasi, Anda akan mendapatkan gambaran yang lebih jelas mengenai kemampuan finansial dan komitmen jangka panjang. Artikel ini akan memandu Anda memahami komponen-komponen penting dan cara menghitung simulasi cicilan KPR.
Mengapa Simulasi KPR itu Penting?
Sebelum Anda terpikat pada hunian impian di rumahcari.com, memahami simulasi cicilan KPR adalah kunci. Ini membantu Anda untuk:
- Menentukan Batas Anggaran: Anda bisa tahu berapa kisaran harga rumah yang realistis sesuai kemampuan cicilan bulanan Anda.
- Mempersiapkan Dana: Mengenali total biaya yang harus dikeluarkan, termasuk uang muka dan biaya-biaya lainnya.
- Membuat Keputusan Tepat: Membandingkan penawaran dari berbagai bank atau jenis KPR dengan lebih bijak.
- Menghindari Risiko Gagal Bayar: Memastikan cicilan tidak akan membebani keuangan Anda di masa depan.
Komponen Kunci dalam Perhitungan KPR
Ada beberapa elemen dasar yang perlu Anda ketahui untuk melakukan simulasi KPR:
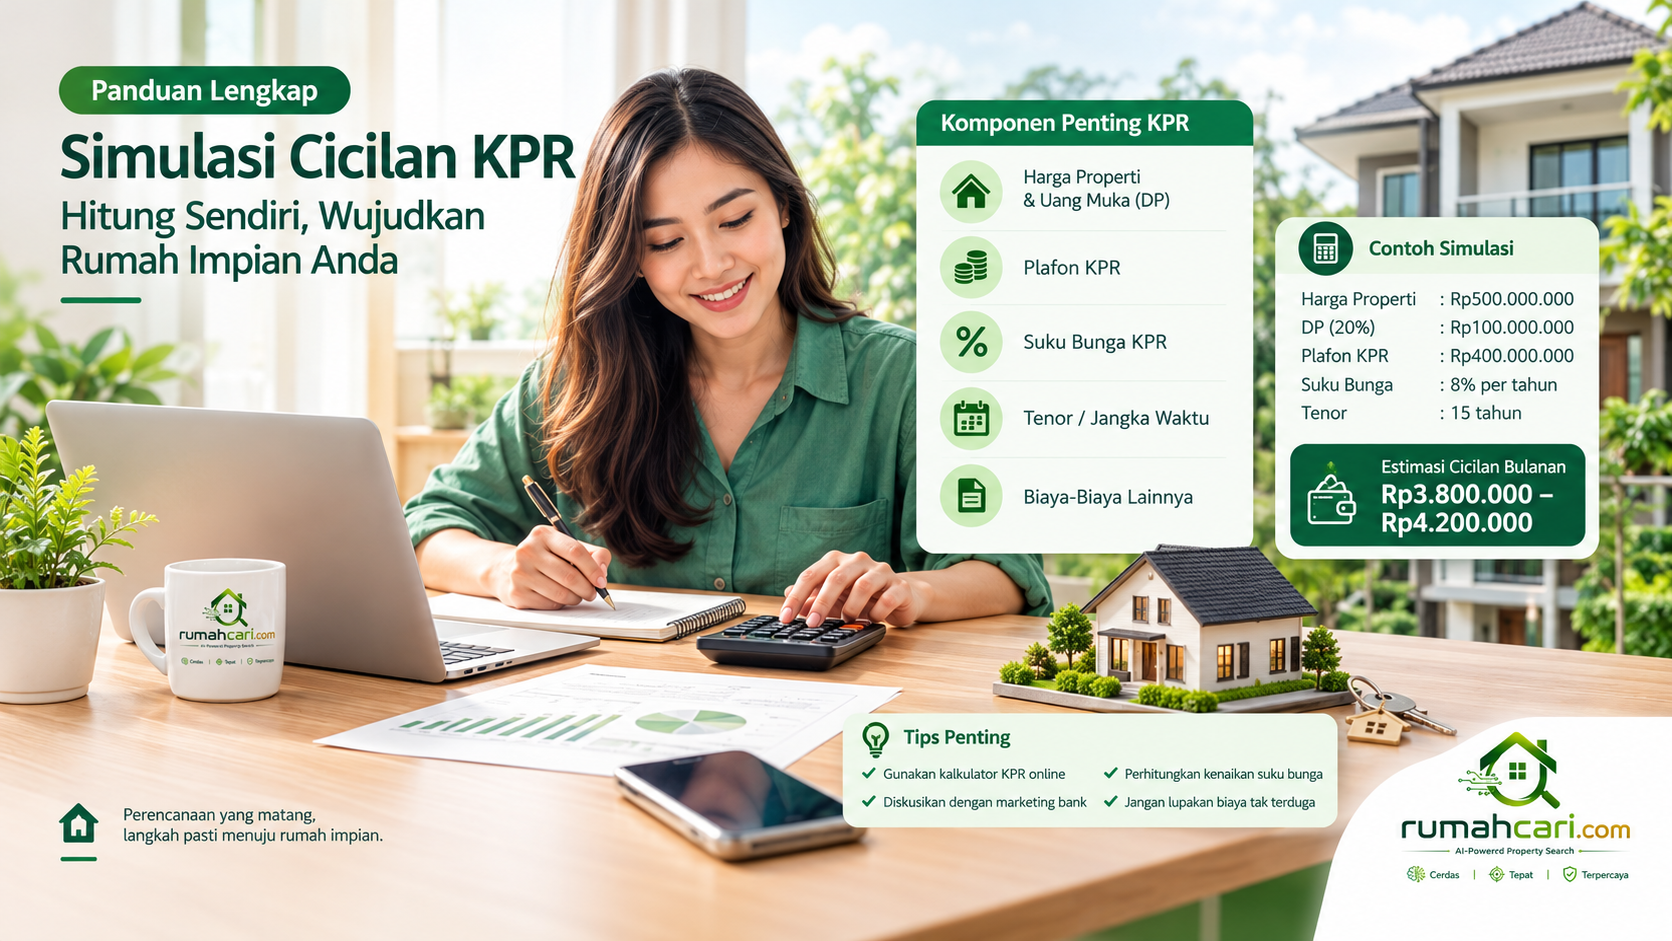
1. Harga Properti dan Uang Muka (Down Payment/DP)
- Harga Properti: Ini adalah harga jual rumah yang Anda incar.
- Uang Muka (DP): Dana awal yang Anda bayarkan. Umumnya berkisar antara 5% hingga 30% dari harga properti, tergantung kebijakan bank dan jenis properti (misalnya, rumah pertama, rumah kedua, properti inden). Semakin besar DP, semakin kecil plafon KPR Anda dan otomatis cicilan bulanan akan lebih ringan.
2. Plafon KPR
Plafon KPR adalah jumlah pinjaman yang diberikan oleh bank kepada Anda. Rumusnya sederhana: Plafon KPR = Harga Properti - Uang Muka.
3. Suku Bunga KPR
Suku bunga adalah "harga" yang Anda bayar kepada bank atas pinjaman yang diberikan. Ada dua jenis utama:
- Suku Bunga Tetap (Fixed Rate): Suku bunga yang tidak berubah selama periode tertentu (misalnya 1-5 tahun pertama). Ini memberikan kepastian cicilan di awal.
- Suku Bunga Mengambang (Floating Rate): Setelah periode fixed rate berakhir, suku bunga akan mengikuti pergerakan suku bunga pasar yang ditetapkan oleh Bank Indonesia. Cicilan bisa naik atau turun.
Perlu diingat bahwa bank akan mempertimbangkan suku bunga efektif, bukan hanya suku bunga dasar yang diiklankan.
4. Tenor atau Jangka Waktu Pinjaman
Ini adalah durasi pinjaman KPR Anda, biasanya dalam hitungan tahun (misalnya 5, 10, 15, hingga 25 tahun). Semakin panjang tenor, semakin kecil cicilan bulanan, namun total bunga yang dibayarkan akan semakin besar. Sebaliknya, tenor pendek berarti cicilan lebih besar, tetapi total bunga lebih kecil.
5. Biaya-Biaya Lainnya
Selain uang muka dan cicilan pokok bunga, ada sejumlah biaya lain yang harus Anda persiapkan di awal pengajuan KPR. Biaya ini bisa mencapai sekitar 5% hingga 10% dari plafon KPR, bahkan lebih:
- Biaya Provisi Bank: Biaya administrasi atas persetujuan kredit, umumnya sekitar 0,5% hingga 1% dari plafon KPR.
- Biaya Administrasi Bank: Biaya untuk proses administrasi bank, biasanya berupa flat fee.
- Biaya Notaris/PPAT: Meliputi biaya cek sertifikat, Akta Jual Beli (AJB), balik nama sertifikat, dan pengikatan Hak Tanggungan. Ini adalah salah satu komponen biaya terbesar.
- Biaya Asuransi: Terdiri dari asuransi jiwa (melindungi jika peminjam meninggal dunia) dan asuransi kerugian/kebakaran (melindungi properti).
- Pajak-Pajak:
- BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan): Pajak yang dibayar pembeli, sebesar 5% dari Nilai Perolehan Objek Pajak (NPOP) dikurangi Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP).
- PPN (Pajak Pertambahan Nilai): Jika membeli dari pengembang, PPN 11% dari harga jual properti.
Langkah-Langkah Menghitung Simulasi Cicilan KPR
Meskipun bank memiliki kalkulator KPR, Anda bisa melakukan estimasi kasar sendiri dengan langkah-langkah ini:
Langkah 1: Tentukan Harga Properti dan Uang Muka
Misalnya, Anda mengincar rumah seharga Rp500.000.000 dan berencana membayar DP 20%.
- Harga Properti: Rp500.000.000
- Uang Muka (20%): Rp100.000.000
Langkah 2: Hitung Plafon KPR
Plafon KPR = Rp500.000.000 - Rp100.000.000 = Rp400.000.000
Langkah 3: Estimasi Cicilan Pokok dan Bunga Bulanan
Asumsikan suku bunga KPR efektif 8% per tahun dan tenor 15 tahun (180 bulan).
Anda bisa menggunakan rumus sederhana anuitas (atau lebih mudah lagi, cari "KPR monthly payment calculator" online untuk estimasi cepat):
Cicilan Bulanan = P [ i(1 + i)^n ] / [ (1 + i)^n – 1]
Di mana:
- P = Plafon KPR (Rp400.000.000)
- i = Suku bunga bulanan (8% / 12 = 0,00667)
- n = Jumlah total cicilan (15 tahun * 12 bulan = 180 bulan)
Dengan perhitungan tersebut, estimasi cicilan pokok dan bunga bisa sekitar Rp3.800.000 hingga Rp4.200.000 per bulan.
Langkah 4: Estimasi Biaya-Biaya Awal Lainnya
Perkiraan total biaya provisi, administrasi, notaris, asuransi, BPHTB, PPN bisa berkisar 5% hingga 10% dari plafon KPR. Jika kita ambil 8% dari Rp400.000.000:
- Estimasi Biaya Awal: Rp400.000.000 x 8% = Rp32.000.000
Total dana yang perlu disiapkan di awal: Uang Muka + Biaya Awal = Rp100.000.000 + Rp32.000.000 = Rp132.000.000.
Langkah 5: Perhatikan Rasio Angsuran Terhadap Pendapatan
Bank umumnya memiliki aturan bahwa total cicilan bulanan (termasuk cicilan KPR dan cicilan utang lain jika ada) tidak boleh melebihi sekitar 30% hingga 40% dari pendapatan bulanan kotor Anda. Pastikan simulasi cicilan Anda masuk dalam batas ini untuk meningkatkan peluang persetujuan KPR.
Tips Tambahan untuk Simulasi yang Realistis
- Gunakan Kalkulator KPR Online: Banyak bank atau situs properti (seperti rumahcari.com) menyediakan kalkulator KPR online yang mudah digunakan. Ini akan memberikan hasil yang lebih akurat.
- Diskusikan dengan Marketing Bank: Setelah mendapatkan estimasi, jangan ragu untuk berdiskusi langsung dengan marketing KPR dari beberapa bank untuk mendapatkan penawaran suku bunga dan simulasi yang lebih rinci.
- Perhitungkan Kenaikan Suku Bunga: Jika memilih suku bunga floating, selalu siapkan dana cadangan untuk antisipasi kenaikan cicilan.
- Jangan Lupakan Biaya Tak Terduga: Biaya renovasi kecil, perabot, atau pemindahan juga perlu disiapkan.
Kesimpulan
Melakukan simulasi cicilan KPR secara mandiri adalah langkah proaktif yang sangat bijaksana sebelum Anda mengajukan KPR. Dengan pemahaman yang baik tentang komponen-komponen biaya dan estimasi cicilan, Anda dapat merencanakan keuangan dengan lebih matang, memilih properti yang sesuai, dan meningkatkan kepercayaan diri Anda dalam proses pengajuan KPR. Selamat mencari rumah impian Anda!